LIBRE

lunes, 26 de octubre de 2015

La muerte de Pedro Madruga, en 1486, queda envuelta en la duda y el misterio.
Viaja a Alba de Tormes buscando la reconciliación y la gracia real; sin conseguir sus propósitos encuentra allí la muerte. Vasco da Ponte nos narra expresivamente:
<<…unos dixeron que el conde muriera allí de dos carbúnculos, otros dixeron que el alcalde de Proiaño entrara en el monasterio con sus porquerones y que le hechara un garrote en el pescuezo; unos dicen que fue de una manera y otros dicen que fue de otra, quizá fue de entrambas maneras>>.
Desaparecía así el personaje tal vez más singular de la agitada Galicia de fines del s.XV, y lo que la crónica coetánea, en unos casos, y la historiografía romántica y nacionalista gallega en otros, convirtieron en el más controvertido de su tiempo.


lunes, 6 de octubre de 2014

cosas bancarias

Explicación de qué es la TIN o Tasa de Interés Nominal

 — 
La TIN o Tasa de Interés Nominal es la rentabilidad o intereses de un producto financiero mes a mes o en un periodo de tiempo determinado teniendo en cuenta sólo el principal, siendo un tipo de capitalización simple mientras que la TAE o Tasa de Interés Efectiva es un tipo de capitalización compuesta. Es por esto que la TIN y la TAE coincidirán cuando los intereses producidos se paguen sólo al final de la vida de dicho producto financiero, sin embargo cuando haya más de un pago la TIN será siempre inferior a la TAE.
Por capitalización simple entendemos que los intereses cobrados por un producto no se vuelven a reinvertir, sin embargo, la capitalización compuesta reinvierte los intereses. Es decir, mientras que con el interés compuesto si el primer mes nos dan de intereses 100€, esos se vuelven a reinvertir mientras que con el interés simple, esos intereses pasan directamente a tu cuenta.
Por lo tanto, cuando nos den la TIN -tasa nominal anual- sólo tendremos que dividir entre el número de pagos para saber cuál es el interés que cobraremos en cada uno de esos periodos. Sin embargo, si tenemos la TAE -tasa anual efectiva-, primero deberemos pasar a TIN y luego comprobar cuál es el interés obtenido.

Ejemplo de cálculo de rentabilidad con la TIN

Si contratamos un depósito a 6 meses con un TIN del 5% anual por un valor de 1.000 € liquidable al final de los seis meses, tendremos realmente el 2,5% de esos 1.000 € o lo que es lo mismo 25 €, ya que el TIN era anual y el depósito a 6 meses.
Sin embargo, si tenemos el mismo depósito a 6 meses con un 5% TAE, la TIN correspondiente será de 2,47%, obteniendo 24,7 € en lugar de los 25 € anteriores.
La fórmula que relacionan a ambos intereses es la siguiente:
relacion entre tasa anual equivalente (tae) y tasa de interes nominal (tin)
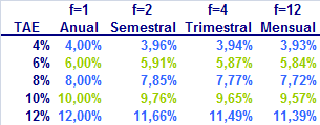
Siendo f la frecuencia de capitalización, obtenemos la siguiente tabla:
que es la tin o tasa de interes nominal
Os recomendamos que os descarguéis nuestra Guía Financiera donde encontraréis más ejemplos, una comparación directa con la TAE y la Cuenta de la Abuela para hacer este cálculo con una sola operación.